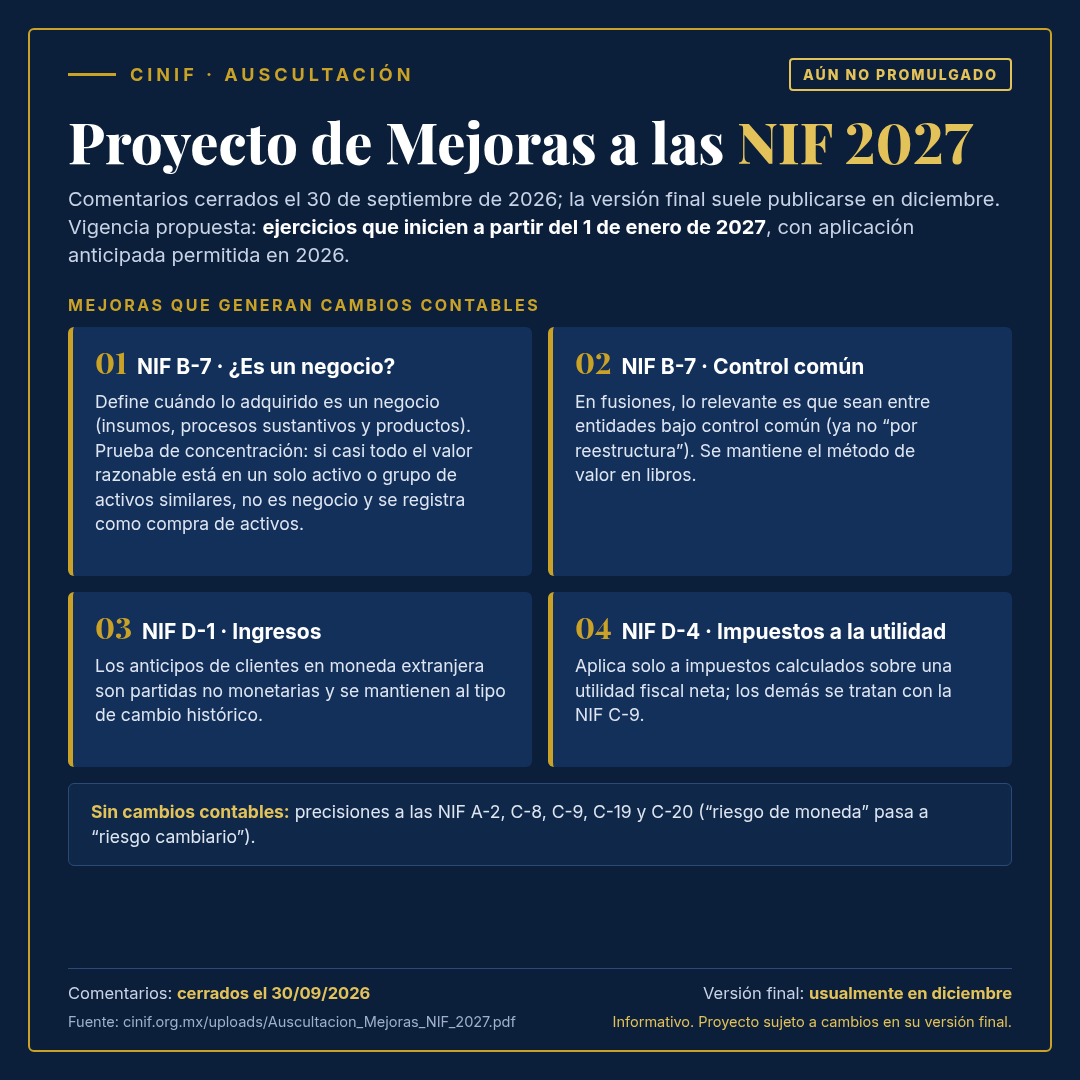
Mejoras que generan cambios contables
NIF B-7 · ¿Es un negocio?
Define cuándo lo adquirido es un negocio: insumos, procesos sustantivos y productos. Prueba de concentración: si casi todo el valor razonable está en un solo activo o en un grupo de activos similares, no es negocio y se registra como compra de activos.
NIF B-7 · Control común
En fusiones, lo relevante es que sean entre entidades bajo control común (ya no "por reestructura"). Se mantiene el método de valor en libros.
NIF D-1 · Ingresos
Los anticipos de clientes en moneda extranjera son partidas no monetarias y se mantienen al tipo de cambio histórico.
NIF D-4 · Impuestos a la utilidad
Aplica solo a impuestos calculados sobre una utilidad fiscal neta; los demás se tratan con la NIF C-9.
Sin cambios contables: precisiones a las NIF A-2, C-8, C-9, C-19 y C-20 ("riesgo de moneda" pasa a "riesgo cambiario").
Fuente: CINIF, documento de auscultación Mejoras a las NIF 2027
¿Tu empresa fusiona, adquiere o cobra anticipos en dólares? Te decimos qué cambia.
EscríbenosInformativo. Proyecto sujeto a cambios en su versión final.